

Splid – Split group bills
autorstwa Nico Jersch
4,9
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,9
- Cena
- Free
- Pobierz
- 1.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
 Analiza autorstwa Getfullapps
Przy wspólnych wydatkach najwięcej zamieszania często pojawia się nie przy płaceniu, lecz kilka dni później: ktoś pamięta o biletach, ktoś inny o zakupach, a reszta próbuje ustalić, kto komu powinien oddać pieniądze. W takich sytuacjach Splid – Split group bills porządkuje rachunki w jednym miejscu i pomaga uniknąć ręcznego sumowania. Używałem go do rozliczeń, w których kilka osób płaciło za różne rzeczy, a każda chciała wiedzieć, jaki jest jej udział.
To aplikacja finansowa do podziału wspólnych kosztów, a nie narzędzie do prowadzenia całego domowego budżetu czy obsługi bankowości. Jej sens jest najbardziej widoczny podczas wyjazdu, we wspólnym mieszkaniu, na kolacji ze znajomymi albo przy planowaniu wydatków w parze. Zamiast odtwarzać historię płatności z pamięci, można zapisywać je na bieżąco i wrócić do czytelnego rozliczenia.
W mojej ocenie warto zacząć od prostego pytania: czy problemem jest samo dzielenie rachunków, czy raczej kontrola wszystkich finansów? Jeśli chodzi o ten pierwszy przypadek, Splid może być wygodnym, lekkim rozwiązaniem. Jeśli chcesz śledzić miesięczne przychody, oszczędności i limity wydatków, lepiej od razu szukać aplikacji budżetowej.
Jak uporządkować rachunki i ocenić, czy aplikacja się opłaca
Najwięcej trudności nie wynika zwykle z samego pomysłu działania, lecz z pośpiechu przy pierwszym wpisywaniu danych. Gdy grupa zaczyna dodawać wydatki bez ustalenia, kto uczestniczy w danym koszcie, późniejsze rozliczenie może wyglądać niejasno. Dlatego przed rozpoczęciem warto uzgodnić jedną zasadę: każdy wydatek zapisujemy od razu po zapłaceniu, a nie wieczorem z pamięci.
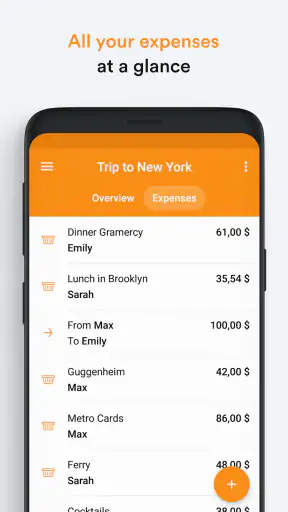
W praktyce dobrze jest też nazywać wydatki konkretnie. „Sklep” po kilku dniach niewiele mówi, zwłaszcza gdy podczas wyjazdu było kilka zakupów. Nazwy w rodzaju „śniadanie w sobotę”, „bilety” albo „wspólne zakupy do mieszkania” pomagają później sprawdzić, skąd wzięła się końcowa kwota. To drobny nawyk, ale właśnie on decyduje, czy aplikacja będzie wygodna, czy stanie się kolejnym miejscem wymagającym porządkowania.
Drugim punktem, w którym łatwo o pomyłkę, jest wybór osób uczestniczących w konkretnym rachunku. Nie każdy wydatek dotyczy całej grupy. Jeśli jedna osoba nie jadła wspólnej kolacji albo nie korzystała z przejazdu, powinna zostać pominięta przy tym wpisie. Inaczej wynik może być matematycznie poprawny, ale niesprawiedliwy.
Warto pamiętać, że osoba płacąca i osoby korzystające z wydatku to nie zawsze ten sam zestaw ludzi. Jedna osoba może zapłacić za wszystkich, a później pozostali powinni uwzględnić swój udział. To właśnie taki scenariusz pokazuje, po co Splid jest przydatny: nie trzeba dzielić rachunku ręcznie ani tworzyć osobnych obliczeń dla każdej osoby.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Pierwsze uruchomienie bez niepotrzebnego chaosu
Przy zakładaniu pierwszej grupy najlepiej zacząć od małego, rzeczywistego przykładu. Zamiast od razu wpisywać wszystkie wydatki z całego tygodnia, można dodać jeden rachunek i sprawdzić, czy uczestnicy są przypisani właściwie. Jeśli coś wygląda źle, łatwiej poprawić pojedynczy wpis niż szukać pomyłki w długiej historii.
Na początku ustaliłbym również, kto w grupie będzie dodawał wydatki. Jeżeli każdy wpisuje wszystko równocześnie, mogą powstać duplikaty. Z drugiej strony wyznaczenie jednej osoby ma sens tylko wtedy, gdy pozostali rzeczywiście będą jej przekazywać informacje. W małej grupie najwygodniejszy bywa prosty kompromis: osoba płacąca dodaje wydatek, a reszta od razu sprawdza, czy zgadza się opis i podział.
Jeżeli aplikacja zachowuje się inaczej, niż oczekujesz, pierwszym krokiem powinno być sprawdzenie podstaw: czy wybrana jest właściwa grupa, czy wpis dotyczy odpowiednich osób i czy kwota została zapisana poprawnie. Wiele pozornych problemów z obliczeniem zaczyna się od jednego błędnie przypisanego uczestnika albo omyłkowo wpisanej wartości.
W kwestii kosztu próg wejścia jest niski: aplikacja jest bezpłatna, więc można sprawdzić, czy pasuje do sposobu działania danej grupy, bez płacenia za sam start. Przy rozliczeniu przez Google Play dostępna jest też płatność w wysokości 12,99 zł. Nie zakładałbym jednak, że każdemu będzie potrzebna. Najpierw przetestowałbym podstawowy sposób pracy, a dopiero później zastanowił się, czy płatna opcja odpowiada konkretnej potrzebie.
Jak poprawiać pomyłki bez psucia historii
Najbezpieczniejsza metoda poprawiania rozliczenia to cofnięcie się do konkretnego wydatku, zamiast ręcznego korygowania końcowych należności. Jeśli ktoś omyłkowo zapłacił za całą grupę, nie próbowałbym kompensować tego kolejnymi fikcyjnymi wpisami. Lepiej poprawić pierwotny rachunek, bo wtedy historia pozostaje zrozumiała dla wszystkich.
Podobnie postąpiłbym przy zmianie liczby uczestników. Gdy ktoś dołącza do wspólnej kolacji dopiero przy deserze, nie powinien być dopisywany do całego rachunku. Rozdzielenie takiego wydatku na mniejsze części może wymagać chwili uwagi, ale daje uczciwszy rezultat niż automatyczne dzielenie wszystkiego po równo.
Dobrym zwyczajem jest krótki przegląd wpisów przed zakończeniem wyjazdu. Sprawdzam wtedy, czy nie ma podwójnie dodanego rachunku, czy każda większa płatność ma właściwą osobę jako płatnika i czy nikt nie został przypadkiem pominięty. Taka kontrola jest szczególnie ważna, gdy kilka osób korzystało z aplikacji na zmianę.
Jeśli wynik wydaje się zaskakujący, nie zakładaj od razu, że obliczenia są błędne. Najpierw przejrzyj największe wydatki i sprawdź, czy przypisano je do właściwych osób. Następnie zobacz, czy któryś koszt nie został dodany dwa razy. Dopiero na końcu warto szukać problemu technicznego. W przypadku aplikacji do wspólnych rachunków błąd użytkownika jest często bardziej prawdopodobny niż błąd samego mechanizmu dzielenia.
Co aplikacja może uporządkować, a co trzeba ustalić samemu
Nie każda niedogodność jest winą Splid. Jeżeli grupa nie może dojść do porozumienia, kto faktycznie korzystał z danego zakupu, żadna aplikacja nie rozstrzygnie tego za użytkowników. Program może uporządkować ustalone zasady, ale nie zastąpi rozmowy o tym, czy wspólny rachunek obejmuje wszystkich, czy tylko część osób.
Podobnie wygląda sprawa różnych oczekiwań. Jedni chcą dzielić każdy koszt co do grosza, inni wolą zaokrąglić drobne kwoty i szybko zamknąć temat. Splid pomaga liczyć, ale grupa nadal musi ustalić poziom dokładności. Przy dłuższym pobycie sensowne może być wpisywanie większych wydatków osobno, a drobne zakupy łączenie w opisane kategorie, o ile wszyscy się na to zgadzają.
Przy mieszanych wydatkach pomocna jest prosta zasada: jeśli rachunek zawiera rzeczy dla różnych osób, zapiszcie osobne pozycje zamiast przypisywać całość wszystkim. Wymaga to nieco więcej uwagi przy wprowadzaniu, ale ogranicza spory o to, czy ktoś powinien dopłacać za coś, z czego nie korzystał. To dobry kompromis dla grup, w których uczestnicy często rozchodzą się na różne aktywności.
Aplikacja nie będzie też najlepszym wyborem dla osoby szukającej pełnego planowania finansów. Jeśli chcesz analizować miesięczne przychody, kontrolować rachunki, ustalać limity kategorii albo obserwować oszczędności, potrzebujesz narzędzia budżetowego o szerszym zakresie. Splid skupia się na podziale kosztów między osoby, a nie na zarządzaniu całym portfelem.
Nie wybrałbym go również wtedy, gdy rozliczenie wymaga rozbudowanych reguł biznesowych, faktur, ewidencji firmowej czy formalnych raportów. W takich sytuacjach arkusz kalkulacyjny może dać większą kontrolę, a specjalistyczne oprogramowanie lepiej odpowie na wymagania dokumentacyjne. Zaletą Splid jest szybkość i prostota, ale te same cechy oznaczają mniejszą elastyczność przy nietypowych zadaniach.
Przykład z wyjazdu: rachunki zmieniają się z dnia na dzień
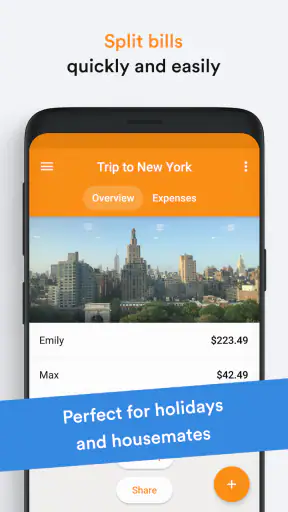
Wyobraź sobie cztery osoby wynajmujące mieszkanie na kilka dni. Jedna kupuje produkty na śniadanie, druga płaci za przejazd, trzecia rezerwuje atrakcję, a czwarta opłaca wspólną kolację. Bez narzędzia każdy może mieć własne notatki, a pod koniec pojawia się pytanie, kto komu powinien oddać pieniądze. W Splid wpisy są zebrane w jednym miejscu, więc można sprawdzić zarówno płatnika, jak i osoby korzystające z danego kosztu.
W takim planie dnia wydatki rzadko dotyczą stale tego samego zestawu osób. Dwie osoby mogą pojechać na atrakcję, podczas gdy pozostałe wybiorą inną aktywność; wspólny obiad może już obejmować całą czwórkę. Warto więc od razu dopasowywać uczestników do konkretnego rachunku, zamiast traktować grupę jako niezmienny podział. To nie tylko poprawia końcowe sumy, ale też sprawia, że każdy może zrozumieć, skąd wzięła się jego część.
W tym scenariuszu szczególnie przydatne jest rozdzielanie kosztów według uczestników, zamiast dzielenia każdej kwoty automatycznie na całą grupę. Produkty na śniadanie mogą dotyczyć wszystkich, ale bilet na konkretną atrakcję tylko części osób. Takie rozróżnienie ogranicza późniejsze negocjacje i sprawia, że końcowe podsumowanie jest bardziej wiarygodne.
W mieszkaniu aplikacja może służyć podobnie, choć rytm wpisów jest inny. Zamiast tworzyć nową grupę co kilka dni, można prowadzić rozliczenie wspólnych zakupów przez dłuższy okres, pod warunkiem że wszyscy rozumieją przyjętą zasadę. Warto wtedy opisywać wydatki dokładniej, bo po kilku tygodniach sama kwota nie przypomni, czego dotyczyła.
Dla par Splid ma sens wtedy, gdy partnerzy często płacą naprzemiennie za wspólne rzeczy i chcą zachować jasność bez prowadzenia formalnego budżetu. Nie każdy będzie jednak potrzebował takiego rozwiązania. Jeśli macie wspólne konto albo świadomie nie rozdzielacie wydatków, dodatkowe zapisy mogą być bardziej uciążliwe niż pomocne.
Notatnik, arkusz czy czat: gdzie Splid ma przewagę
Najprostszą alternatywą jest notatnik w telefonie. Działa zawsze, ale wymaga samodzielnego liczenia, pilnowania uczestników i aktualizowania sum. Przy jednym rachunku to wystarczy. Gdy wydatków robi się więcej, notatka szybko traci przejrzystość, zwłaszcza jeśli kilka osób płaciło różne kwoty.
Arkusz kalkulacyjny daje większą kontrolę i lepiej nadaje się do niestandardowych podziałów. Można w nim budować własne formuły, dodawać kategorie i zachowywać szczegółową historię. Ceną jest czas konfiguracji. Dla grupy jadącej na krótki urlop przygotowanie arkusza może być przesadą, podczas gdy Splid pozwala szybciej przejść do wpisywania rachunków.
Grupowy czat jest wygodny do przesyłania zdjęć paragonów i informowania innych o płatności, ale sam w sobie nie rozwiązuje rozliczenia. Wiadomości giną między innymi tematami, a końcowe podsumowanie trzeba przygotować ręcznie. Najpraktyczniej traktować czat jako miejsce ustaleń, a Splid jako uporządkowany rejestr kosztów.
Warto uważać na podwójne zapisy, gdy grupa korzysta jednocześnie z czatu i aplikacji. Ustalcie, że wiadomość na czacie jest informacją, a właściwym wpisem do rozliczenia pozostaje pozycja dodana do Splid. Dzięki temu zdjęcie paragonu czy krótka notatka nie zostaną omyłkowo potraktowane jako drugi rachunek. Ten drobny podział ról sprawdza się szczególnie wtedy, gdy jedna osoba zbiera paragony, a inna wprowadza koszty.
Na tle tych alternatyw aplikacja wygrywa wtedy, gdy najważniejsza jest szybka obsługa i jasne przypisanie wydatku do osób. Przegrywa natomiast z arkuszem, gdy potrzebujesz pełnej kontroli nad formułami, raportami lub niestandardową księgowością. To nie wada sama w sobie, tylko granica zastosowania, o której dobrze wiedzieć przed rozpoczęciem większego projektu.
Warunki korzystania i skala popularności
Za aplikację odpowiada Nico Jersch. Splid jest dostępny bez opłat, ma oznaczenie PEGI 3 i wymaga systemu operacyjnego w wersji 10 lub nowszej. Aktualna wersja to 1.5.1. To praktyczne informacje przed instalacją: jeśli urządzenie nie spełnia minimalnego wymagania systemowego, nie będzie odpowiednim wyborem, niezależnie od tego, jak dobrze pasuje sam pomysł rozliczeń.
Popularność narzędzia jest wyraźna: ma ponad milion instalacji, średnią ocenę 4,9 i około 87 tysięcy ocen. Te liczby sugerują, że prosty sposób dzielenia rachunków odpowiada wielu osobom, ale nie powinny zastępować własnego testu. Najważniejsze pytanie brzmi: czy Twoja grupa będzie regularnie wpisywać wydatki i poprawnie wskazywać uczestników?
Oznaczenie PEGI 3 pasuje do charakteru aplikacji, ponieważ służy ona do organizowania codziennych finansów, a nie do treści przeznaczonych dla dorosłych. W praktyce o wygodzie decyduje jednak nie wiek, lecz gotowość grupy do wspólnego stosowania jednej metody. Nawet najlepsze narzędzie nie pomoże, jeśli połowa osób przekazuje informacje dopiero po zakończeniu wyjazdu.
Komu poleciłbym to rozwiązanie, a kto może je pominąć
Najwięcej wartości widzę u osób, które często wyjeżdżają w małych grupach, mieszkają ze współlokatorami albo regularnie dzielą rachunki z partnerem. W ich przypadku nawet prosta lista wydatków może szybko urosnąć do wielu płatności wykonywanych przez różne osoby. Zebrane rozliczenie ogranicza konieczność odtwarzania, kto kupił co i dla kogo.
Może się przydać także organizatorowi krótkiego wyjazdu, który chce utrzymać porządek bez narzucania wszystkim arkusza. Najlepiej działa to wtedy, gdy grupa zgadza się na wspólną zasadę zapisywania kosztów, a każdy potrafi sprawdzić własne wpisy. Nie trzeba być osobą szczególnie biegłą w finansach; ważniejsza jest konsekwencja i jasność w ustalaniu, kogo dotyczy rachunek.
Pominąłbym Splid, jeśli wspólne wydatki zdarzają się sporadycznie i są na tyle małe, że łatwiej je rozliczyć od ręki. Nie polecałbym go też jako głównego narzędzia osobie, która chce kontrolować całą sytuację finansową gospodarstwa domowego, prowadzić firmowe rozliczenia albo tworzyć własne raporty. W takich przypadkach wygoda szybkiego podziału nie zrekompensuje ograniczonego zakresu.
Jeśli ktoś z grupy nie chce instalować aplikacji ani regularnie przekazywać informacji, warto ustalić to przed rozpoczęciem. Można wtedy wyznaczyć osobę zapisującą wydatki i prosić pozostałych o szybkie potwierdzanie kwot. Jeśli taka współpraca i tak nie zadziała, zwykłe rozliczenie po każdym wspólnym rachunku może być mniej kłopotliwe niż próba prowadzenia wspólnej historii.
Moja ocena po sprawdzeniu różnych sposobów użycia
Najbardziej przekonuje mnie to, że Splid ogranicza ręczne liczenie bez udawania pełnej aplikacji bankowej. Można użyć go do krótkiego wyjazdu, wspólnych zakupów albo rozliczeń między współlokatorami, a potem wrócić do zwykłego sposobu zarządzania pieniędzmi. To narzędzie zadaniowe: uruchamiasz je, gdy pojawia się wspólny koszt, i nie musisz budować całego systemu finansowego.
Jednocześnie wymaga dyscypliny. Wpisywanie wydatków po fakcie, niejasne opisy i automatyczne dopisywanie wszystkich do każdego rachunku szybko obniżają jakość końcowego wyniku. Moja rada jest prosta: ustalcie zasady przed pierwszą płatnością, dodawajcie koszty na bieżąco i zróbcie krótką kontrolę przed rozliczeniem.
Najlepiej poleciłbym Splid grupom, które chcą szybko i uczciwie podzielić wspólne rachunki, ale nie potrzebują pełnego budżetu. Dla pary, znajomych na urlopie czy współlokatorów może być znacznie wygodniejszy niż wiadomości na czacie i ręczne sumowanie. Jeśli jednak potrzebujesz rozbudowanych raportów, formalnej księgowości albo bardzo niestandardowych reguł, lepszy okaże się arkusz lub wyspecjalizowane narzędzie finansowe.
Ostatecznie oceniam go jako praktyczny wybór do konkretnego problemu. Nie rozwiązuje sporów między użytkownikami i nie zastępuje rozsądnych ustaleń, ale dobrze porządkuje to, co grupa już wspólnie ustaliła. Jeżeli właśnie tego oczekujesz, Splid – Split group bills warto przetestować przed kolejnym wyjazdem lub większymi wspólnymi zakupami.
Zalety
- Bardzo szybkie dodawanie wydatków bez zbędnych formularzy.
- Obsługuje rozliczenia w różnych walutach podczas podróży.
- Pozwala śledzić, kto zapłacił i komu należy zwrócić pieniądze.
- Przejrzysty podział kosztów ułatwia kontrolę wspólnego budżetu.
- Działa dobrze przy wyjazdach, współlokatorach i grupowych zakupach.
Wady
- Niektóre funkcje mogą wymagać płatnej wersji aplikacji.
- Brak rozbudowanych narzędzi do planowania przyszłych wydatków.
- Przy dużej liczbie transakcji lista może stać się mniej czytelna.
- Wszyscy uczestnicy grupy muszą konsekwentnie wpisywać wydatki.
- Aplikacja nie zastępuje bezpośrednich płatności między użytkownikami.
Często zadawane pytania dotyczące Splid – Split group bills
Czym jest aplikacja Splid – Split group bills i do czego służy?
Splid – Split group bills to aplikacja przeznaczona do rozliczania wspólnych wydatków w grupie. Można wykorzystać ją podczas wyjazdu ze znajomymi, wspólnego mieszkania, kolacji, zakupów lub organizowania wydarzenia. Użytkownicy dodają rachunki, wskazują osoby uczestniczące w danym wydatku, a aplikacja pomaga obliczyć, kto komu i ile powinien zwrócić. Dzięki temu nie trzeba ręcznie prowadzić skomplikowanych notatek ani wykonywać wielu obliczeń.
Czy wszyscy uczestnicy muszą zainstalować Splid, aby korzystać ze wspólnego rozliczenia?
Nie zawsze. Splid został zaprojektowany tak, aby ułatwić współdzielenie informacji o wydatkach, ale sposób korzystania może zależeć od wybranej funkcji oraz wersji aplikacji. W wielu sytuacjach jedna osoba może utworzyć rozliczenie i udostępnić je pozostałym uczestnikom za pomocą linku lub kodu. Jeśli grupa chce samodzielnie dodawać rachunki i aktualizować dane, wygodniejsze może być zainstalowanie aplikacji przez wszystkich.
Czy Splid obsługuje różne waluty i rozliczenia podczas zagranicznych podróży?
Tak, jednym z praktycznych zastosowań Splid jest organizowanie wydatków podczas podróży, również wtedy, gdy grupa korzysta z różnych walut. Przed rozpoczęciem rozliczenia warto sprawdzić dostępne ustawienia waluty oraz sposób przeliczania kwot w aktualnej wersji aplikacji. Przy płatnościach kartą, przewalutowaniach i opłatach bankowych należy dokładnie wprowadzać rzeczywiste kwoty, ponieważ końcowy wynik zależy od poprawności wpisanych danych.
Czy aplikacja Splid jest darmowa i czy zawiera zakupy lub ograniczenia?
Splid może oferować podstawowe funkcje bez opłat, jednak dostępność poszczególnych możliwości może zależeć od platformy, kraju, aktualnej wersji oraz modelu biznesowego aplikacji. Przed pobraniem warto sprawdzić informacje w sklepie Google Play lub App Store, zwłaszcza sekcję dotyczącą zakupów w aplikacji i subskrypcji. Użytkownicy powinni również zwrócić uwagę, czy wybrane funkcje, takie jak eksport danych lub dodatkowe opcje rozliczeń, nie są objęte ograniczeniami.
Czy Splid nadaje się do rozliczania nierównych wydatków i różnych udziałów osób?
Tak, aplikacja jest szczególnie przydatna wtedy, gdy każdy uczestnik grupy ponosi inne koszty lub nie wszyscy korzystają ze wszystkich zakupów. Przy dodawaniu rachunku można zazwyczaj określić, kto zapłacił oraz które osoby powinny uczestniczyć w danym wydatku. Dzięki temu rozliczenie nie musi być dzielone po równo. Przed zatwierdzeniem podsumowania warto jednak sprawdzić wszystkie wpisy, ponieważ pomyłka w osobach lub kwocie może zmienić końcowe saldo.

Splid – Split group bills
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu support@splid.app, odwiedź stronę https://splid.app lub zapoznaj się z jego https://splid.app/english/privacypolicy.










